Государственная страховая организация (ГСО) предлагает гражданам обязательное страхование автогражданской ответственности и жилья. Полисы позволяют компенсировать ущерб при дорожно-транспортных происшествиях, пожарах и стихийных бедствиях в пределах, предусмотренных законодательством и условиями страхования. Как сообщили агентству «Кабар» в ГСО, стоимость страхования начинается от 600 сомов.
В Министерстве экономики и коммерции Кыргызстана агентству «Кабар» рассказали о правах граждан при оформлении страховых полисов, порядке получения страховых выплат, действиях при отказе страховой компании и способах проверки её лицензии.
ОСАГО: стоимость и условия страхования
Обязательное страхование гражданско-правовой ответственности владельцев автотранспортных средств (ОСАГО) предназначено для возмещения ущерба, причинённого жизни, здоровью или имуществу третьих лиц при использовании автомобиля. Выплаты осуществляются в пределах, установленных законодательством и договором страхования.
При этом ОСАГО не покрывает ущерб, причинённый собственному автомобилю владельца полиса.
По данным ГСО, базовый тариф ОСАГО начинается от 1 680 сомов. Окончательная стоимость рассчитывается с учётом типа транспортного средства, объёма двигателя, возраста и водительского стажа водителя, срока страхования и других коэффициентов.
Для оформления полиса, как правило, необходимы паспорт владельца автомобиля, свидетельство о регистрации транспортного средства (техпаспорт) и водительское удостоверение.
В случае дорожно-транспортного происшествия необходимо вызвать соответствующие службы Главного управления по обеспечению безопасности дорожного движения (ГУОБДД), зарегистрировать происшествие, уведомить ГСО в установленный срок и предоставить необходимые документы.
Размер страховой выплаты определяется с учётом причинённого ущерба, предусмотренных законодательством лимитов и условий договора.
Страхование жилья: какая компенсация предусмотрена
Ещё один вид обязательного страхования, предоставляемый ГСО, — страхование жилых помещений (ОСЖ). Оно направлено на снижение финансовых потерь собственников жилья при наступлении предусмотренных законодательством страховых случаев, в том числе пожаров и стихийных бедствий.
По информации ГСО, предоставленной агентству «Кабар», стоимость полиса составляет 600 сомов для жителей сельской местности и 1 200 сомов для жителей городов.
При наступлении страхового случая размер компенсации может достигать 500 тыс. сомов для жилья в сельской местности и 1 млн сомов для жилья в городах. Конкретная сумма зависит от обстоятельств происшествия, размера причинённого ущерба и условий страхования.
Для оформления полиса собственнику необходимо иметь технический паспорт жилья. При наступлении события, которое может быть признано страховым случаем, следует незамедлительно уведомить ГСО и предоставить документы, подтверждающие обстоятельства происшествия и причинённый ущерб.
Как пояснили в организации, размер выплаты определяется после проверки страхового случая и оценки ущерба в соответствии с установленной методологией.
При этом наличие полиса не означает автоматического получения максимальной компенсации: сумма выплаты зависит от подтверждённого ущерба и условий страхования.
Сколько выплатили по ОСАГО и страхованию жилья
По данным ГСО, в 2025–2026 годах увеличились количество получателей страховых выплат и общая сумма компенсаций по ОСАГО и обязательному страхованию жилья.
В 2025 году по ОСАГО выплаты получили 900 граждан на общую сумму 86 млн 88 тыс. 941,98 сома. В 2026 году число получателей достигло 1 642 человек, а сумма выплат составила 157 млн 932 тыс. 688,49 сома.
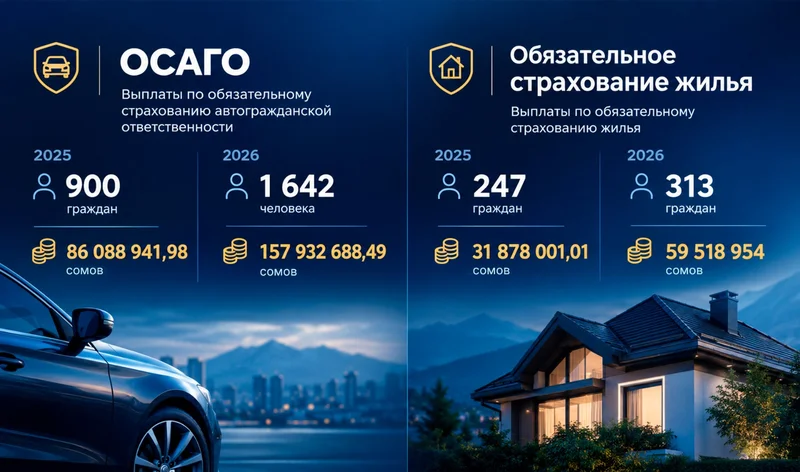
По обязательному страхованию жилья в 2025 году компенсации получили 247 граждан. Общая сумма выплат составила 31 млн 878 тыс. 1,01 сома. В 2026 году выплаты были произведены 313 гражданам на общую сумму 59 млн 518 тыс. 954 сома.
Таким образом, в 2026 году по сравнению с 2025-м увеличились как число получателей компенсаций, так и общий объём выплат по обоим направлениям.
В ГСО отметили, что спрос на ОСАГО и обязательное страхование жилья остаётся устойчивым, поскольку эти виды страхования являются обязательными. Закон об ОСАГО вступил в силу 1 января 2025 года. Защита жилья от пожаров и стихийных бедствий также имеет важное значение для снижения финансовых последствий чрезвычайных ситуаций.
Актуальные тарифы, условия оформления и информацию о других страховых продуктах можно найти на официальном сайте ГСО. Информация об ОСАГО размещена на странице обязательного автострахования.
Какие права есть у граждан при оформлении страховки
Права граждан в сфере страхования регулируются Законом Кыргызской Республики от 29 апреля 2025 года № 89 «О страховании и страховой деятельности».
Как сообщили агентству «Кабар» в Министерстве экономики и коммерции, согласно части 2 статьи 23 закона, при наступлении страхового случая страхователь или выгодоприобретатель вправе требовать выплаты страхового возмещения либо страховой суммы в соответствии с условиями договора.
В соответствии с частями 1 и 2 статьи 31 закона, права и обязанности сторон определяются договором страхования, правилами страхования и законодательством Кыргызстана. Договор должен устанавливать порядок взаимодействия сторон при наступлении страхового случая или события, которое впоследствии может быть признано таковым.
Порядок и условия выплаты определяются договором или правилами страхования. Согласно частям 1 и 2 статьи 32 закона, выплата производится после установления причин и размера ущерба, признания события страховым случаем и составления страхового акта.
В связи с этим гражданам рекомендуется перед подписанием договора внимательно изучить условия страхового покрытия, перечень исключений, сроки уведомления страховщика и список документов, необходимых для получения компенсации.
При наступлении страхового события важно своевременно обратиться в страховую организацию и сохранить документы, подтверждающие обстоятельства происшествия и размер ущерба.
Что делать, если страховая компания отказывает в выплате
В случае отказа страховой организации в выплате возмещения или нарушения условий договора граждане вправе обратиться за защитой своих прав.
В Минэкономики агентству «Кабар» сообщили, что прежде всего рекомендуется направить письменное обращение в страховую компанию с изложением обстоятельств дела и требованием разъяснить причины отказа либо устранить допущенные нарушения.
Если в выплате отказано, следует запросить письменное решение с мотивированным обоснованием причин отказа. Этот документ позволит разобраться в позиции страховщика и при необходимости обжаловать её.
Если урегулировать спор непосредственно со страховой организацией не удалось, гражданин вправе обратиться в Службу регулирования и надзора за финансовым рынком (Финнадзор), осуществляющую регулирование и надзор в сфере страховой деятельности.
К жалобе рекомендуется приложить копии договора страхования, полиса, заявления о выплате, ответа страховой организации и других документов, подтверждающих изложенные обстоятельства.
Кроме того, гражданин, не согласный с отказом в выплате страхового возмещения, вправе обратиться в суд. Как пояснили в Минэкономики, такое право предусмотрено статьёй 959 Гражданского кодекса Кыргызской Республики.
В министерстве уточнили, что обращение в Финнадзор позволяет поставить вопрос о соблюдении страховой организацией требований законодательства в пределах полномочий надзорного органа. При этом спор о взыскании конкретной суммы страхового возмещения может быть разрешён в судебном порядке.
Какие нарушения выявляют в работе страховых организаций
По информации Минэкономики, в ходе надзорной деятельности Финнадзора выявляются отдельные нарушения в работе страховых организаций. Преимущественно они связаны с несоблюдением установленного порядка и сроков представления отчётности и информации уполномоченному органу.
За допущенные нарушения к виновным лицам применяются предусмотренные законодательством меры ответственности, в том числе штрафы в соответствии с Кодексом Кыргызской Республики о правонарушениях.
Финнадзор продолжает контролировать соблюдение страховыми организациями установленных требований и принимать соответствующие меры при выявлении нарушений.
При этом приведённые сведения касаются прежде всего вопросов отчётности и предоставления информации и не позволяют утверждать, что отказы в страховых выплатах являются наиболее распространённым нарушением.
Как проверить лицензию страховой компании
Перед заключением договора гражданам рекомендуется проверить, имеет ли выбранная организация действующую лицензию на осуществление страховой деятельности.
Для этого необходимо зайти на официальный сайт Финнадзора, открыть раздел «Реестры» и найти сведения о страховых организациях. В соответствующем реестре следует проверить наличие компании, информацию о выданной лицензии и её статусе.
Важно учитывать, что страховая организация вправе осуществлять деятельность только по тем видам страхования, которые указаны в её лицензии. Поэтому необходимо убедиться, что разрешение распространяется именно на тот вид страхования, договор по которому гражданин намерен заключить.
Если сведения о лицензии отсутствуют или возникают сомнения в её действительности, можно обратиться в Финнадзор за разъяснениями. Телефон общественной приёмной, предоставленный министерством: +996 (312) 62-44-81.
Что важно знать перед оформлением полиса
При выборе страхового продукта гражданам следует учитывать не только стоимость полиса, но и объём страхового покрытия, условия признания события страховым случаем, сроки уведомления компании и порядок расчёта компенсации.
По ОСАГО необходимо помнить, что полис предназначен для возмещения ущерба третьим лицам, а не для ремонта собственного автомобиля. При страховании жилья следует уточнить, какие события покрываются страховкой и какие документы потребуются для подтверждения ущерба.
В случае спора со страховщиком важно сохранять договор, полис, заявления, ответы компании и другие подтверждающие документы. При отказе в выплате гражданин может запросить письменное обоснование решения, обратиться в Финнадзор или воспользоваться правом на судебную защиту.
Таким образом, страхование позволяет снизить финансовые потери при непредвиденных обстоятельствах. Однако эффективность такой защиты зависит от условий полиса, соблюдения установленной процедуры обращения за выплатой и знания гражданами своих прав.