Страховой рынок Кыргызстана расширяется: в 2025 году число заключённых договоров превысило 3,3 млн, а объём страховых взносов достиг 10,2 млрд сомов. Вместе с тем обязательным страхованием охвачено лишь около трети жилого фонда страны. Данные Нацстаткома, Финнадзора и Государственной страховой организации, предоставленные агентству «Кабар», показывают, как меняется рынок, какие регионы лидируют по отдельным видам страхования и какие меры принимаются для повышения доступности услуг.
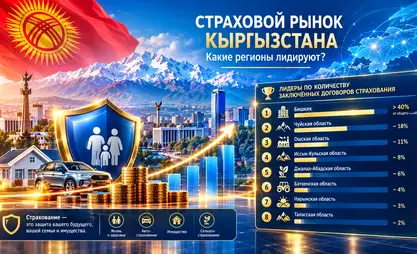
Бишкек лидирует по числу договоров
В 2025 году в Кыргызстане заключили 3 млн 359,8 тыс. договоров страхования — более чем вдвое больше, чем годом ранее. В 2024 году этот показатель составлял 1 млн 653,4 тыс. договоров.
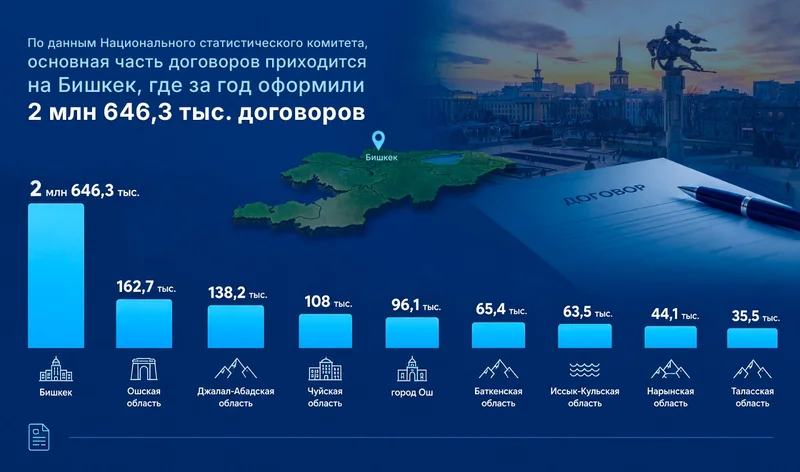
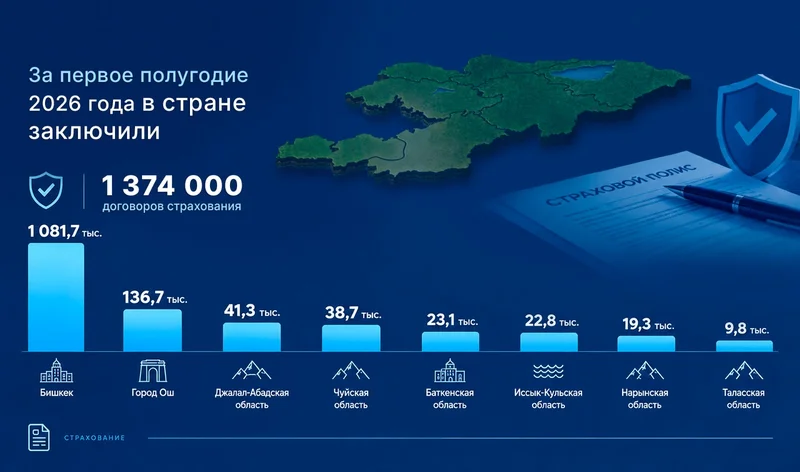
Таким образом, на Бишкек приходится основная часть зарегистрированных договоров страхования. Однако их количество само по себе не отражает объём собранных взносов или выплат в каждом регионе.
Взносы выросли почти вдвое за год
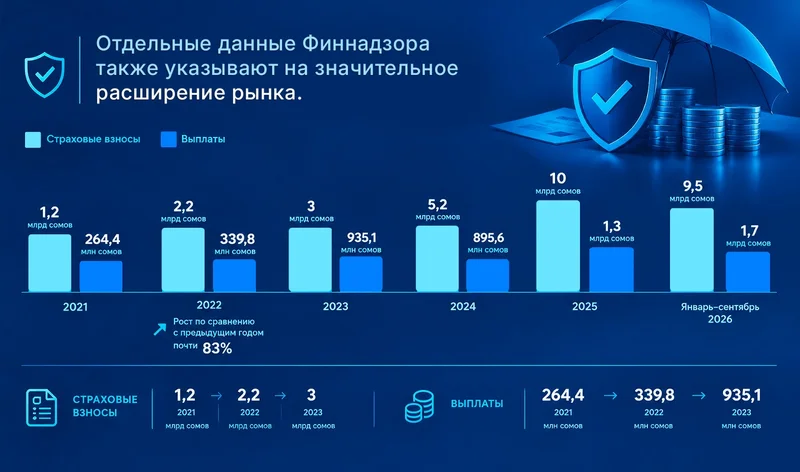
По данным Нацстаткома, объём страховых взносов увеличился с 5,2 млрд сомов в 2024 году до 10,2 млрд сомов в 2025 году. За первое полугодие 2026 года страховые компании получили 5,644 млрд сомов.
Увеличилась и сумма выплат. Если в 2024 году страховщики выплатили 782,8 млн сомов, то в 2025 году — уже 1,411 млрд сомов. За январь–июнь 2026 года выплаты составили 1,172 млрд сомов.
Росла и общая страховая сумма по заключённым договорам: с 1,886 трлн сомов в 2024 году до 3,470 трлн сомов в 2025 году. За первое полугодие 2026 года показатель достиг 1,913 трлн сомов.
Об этом агентству «Кабар» сообщила начальник отдела регулирования страховой деятельности Финнадзора Тахмина Камчыбекова.
При этом показатели Нацстаткома и Финнадзора за отдельные периоды различаются. Например, за 2025 год Нацстатком приводит 10,2 млрд сомов страховых взносов и 1,411 млрд сомов выплат, а Финнадзор — 10 млрд и 1,3 млрд сомов соответственно. Поэтому эти данные следует рассматривать с учётом возможных различий в методике расчёта и охвате статистической отчётности.
По словам Камчыбековой, на начальном этапе рынок развивался преимущественно за счёт добровольного страхования. Позднее дополнительный импульс обеспечило внедрение обязательного страхования гражданско-правовой ответственности владельцев автотранспортных средств (ОСАГО) и обязательного страхования жилья (ОСЖ).
«В последующие годы полноценное внедрение механизмов ОСАГО и обязательного страхования жилья значительно ускорило развитие рынка», — отметила она.
Добровольное страхование приносит больше взносов
По данным Нацстаткома, в 2025 году из общего числа заключённых договоров 1 млн 862,5 тыс. приходилось на добровольное страхование, ещё 1 млн 497,3 тыс. — на обязательное.
За первое полугодие 2026 года зарегистрировали 851,6 тыс. договоров добровольного страхования и 522,5 тыс. обязательного.
В 2025 году по добровольным договорам поступило почти 7 млрд сомов, по обязательным — 3,210 млрд сомов. За январь–июнь 2026 года поступления составили 4,335 млрд и 1,309 млрд сомов соответственно.
Такая же тенденция прослеживается в выплатах. В 2025 году по добровольному страхованию выплатили 1,038 млрд сомов, по обязательному — 372,9 млн сомов. За первое полугодие 2026 года суммы составили 800,3 млн и 371,3 млн сомов соответственно.
Среди направлений добровольного страхования значительную роль играет защита имущества. В 2025 году поступления по имущественному страхованию достигли 3,616 млрд сомов, выплаты — 820,3 млн сомов.
За первые шесть месяцев 2026 года по этому направлению поступило 2,563 млрд сомов, а выплаты составили 660,9 млн сомов. По личному страхованию взносы достигли 1,468 млрд сомов, выплаты — 121,7 млн сомов. По страхованию ответственности поступило 268,8 млн сомов, выплаты составили 17,2 млн сомов.
Обязательное страхование жилья охватывает 31,9% жилого фонда
Несмотря на рост рынка, обязательное страхование жилья пока охватывает менее половины жилого фонда страны.
По данным Государственной страховой организации, предоставленным агентству «Кабар», в Кыргызстане насчитывается 1 млн 294 тыс. 967 жилых домов. В 2024 году было застраховано 249 тыс. 538 домов, в 2025 году — 357 тыс. 480.
По состоянию на 28 октября 2026 года количество застрахованных домов достигло 412 тыс. 730. По данным ГСО, охват обязательным страхованием жилья составил 31,9%.
Таким образом, застрахован примерно каждый третий жилой дом. Обязательное страхование жилья предназначено для возмещения ущерба в предусмотренных договором случаях, в том числе при пожарах и стихийных бедствиях. Размер выплаты зависит от обстоятельств страхового случая, условий договора и оценки ущерба.
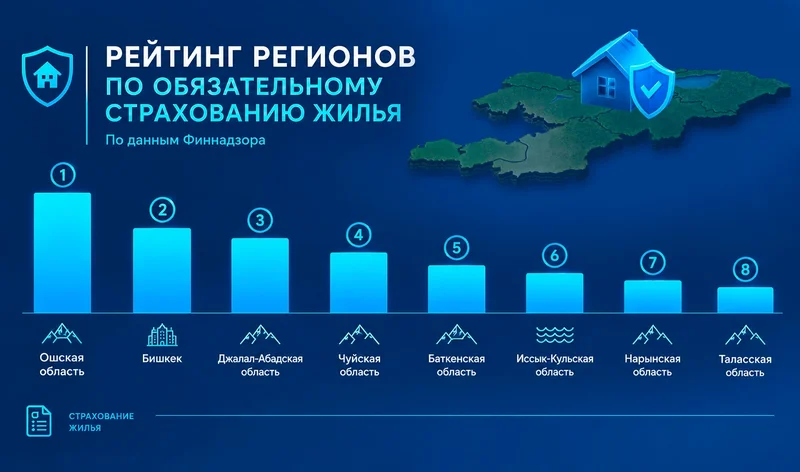
Ошская область лидирует в рейтинге по ОСЖ
ОСАГО: число застрахованных автомобилей растёт
Ещё одно направление обязательного страхования — ОСАГО, которое защищает имущественные интересы потерпевших в случае ДТП, если ответственность владельца автомобиля наступила и предусмотрена условиями страхования.
По данным ГСО, в Кыргызстане зарегистрировано 1 млн 909 тыс. 961 автотранспортное средство. В 2024 году организация сообщила о страховании 73 тыс. 920 автомобилей, в 2025 году — 352 тыс. 926.
По состоянию на 28 октября 2026 года количество застрахованных автомобилей, по данным ГСО, составило 224 тыс. 264. Этот показатель отражает данные организации на указанную дату и не является итоговым за весь 2026 год.
Бишкек и Чуйская область лидируют по ОСАГО
Согласно рейтингу Финнадзора, больше всего договоров ОСАГО заключают в Бишкеке. На втором месте находится Чуйская область, на третьем — Джалал-Абадская область.
Далее следуют Ошская область, город Ош, Иссык-Кульская, Баткенская, Нарынская и Таласская области.
В Финнадзоре региональные различия связывают с численностью населения, количеством автомобилей, интенсивностью транспортных потоков и торгово-экономической активностью. В отдалённых сельских районах доступ к страховым услугам может быть ограничен из-за меньшего числа офисов и агентов страховых компаний.
При этом количество договоров не показывает, в каких регионах собрали больше страховых взносов или произвели больше выплат. Для такого сравнения необходима отдельная статистика в денежном выражении.
Выплаты ГСО превысили 527 млн сомов
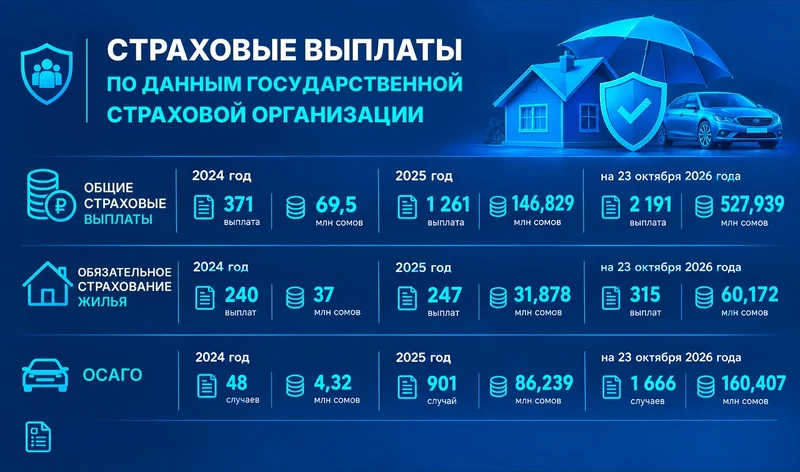
Таким образом, за неполный 2026 год общий объём выплат ГСО заметно превысил показатели двух предыдущих лет. Однако эти цифры относятся к деятельности самой организации и не являются общим показателем выплат всего страхового рынка Кыргызстана.
Полисы можно оформить дистанционно
Одна из задач развития страхового рынка — сделать услуги доступнее для жителей отдалённых районов и сельской местности.
По словам Камчыбековой, для этого расширяются возможности цифрового оформления полисов. Граждане могут оформлять ОСАГО и обязательное страхование жилья дистанционно — через мобильные приложения страховых компаний и соответствующие государственные сервисы, включая «Түндүк».
Для повышения страховой грамотности населения ведомство использует телевидение, радио, социальные сети и интернет-издания.
Свою работу проводит и ГСО: сотрудники выезжают в населённые пункты, посещают дома, разъясняют условия страхования жилья от землетрясений, селей, пожаров и других предусмотренных договором рисков. При необходимости они помогают оформить договор непосредственно на месте.
Эти меры призваны упростить доступ к страховым услугам, особенно там, где нет достаточного количества офисов и страховых агентов.
Доходы страховых компаний увеличиваются
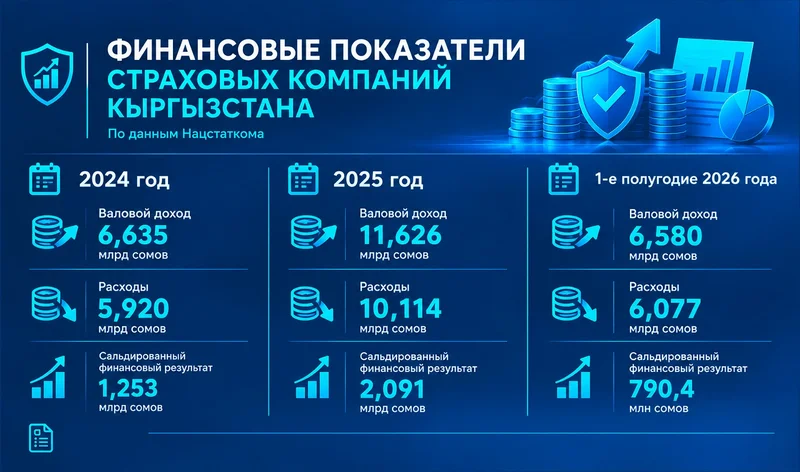
По статистической отчётности, за первое полугодие 2026 года данные представили 19 страховых компаний. Столько же компаний отчитались по итогам 2025 года, тогда как в 2024 году их было 16.
Рост совокупных доходов и финансового результата указывает на увеличение масштабов страховой деятельности. Однако эти показатели не означают, что каждая компания завершила период с прибылью или что страховые услуги одинаково доступны во всех регионах страны.
Рынок растёт, но охват остаётся неравномерным
Данные ведомств свидетельствуют о расширении страхового рынка Кыргызстана: увеличиваются число договоров, объём взносов и сумма выплат. При этом региональная картина зависит от конкретного вида страхования.
Бишкек лидирует по общему количеству договоров и по ОСАГО, тогда как первое место в рейтинге по ОСЖ занимает Ошская область. В целом обязательным страхованием жилья, по данным ГСО, охвачено 31,9% жилого фонда страны.
Дальнейшее развитие рынка зависит не только от роста финансовых показателей, но и от того, насколько доступными станут страховые услуги для населения за пределами крупных городов. Для более точной оценки ситуации необходимы сопоставимые данные по регионам и видам страхования, объёмам взносов и выплат, а также единая методика расчёта охвата.