
В Кыргызстане постепенно увеличивается число граждан, которые пользуются страховыми услугами для защиты своего имущества. За последние три года охват страхованием жилья вырос с 5% до 35%, а около 80% автотранспортных средств в стране уже застрахованы. Такая динамика свидетельствует о расширении страхового рынка и повышении интереса населения к механизмам финансовой защиты.
Одним из основных факторов роста стало введение обязательного страхования жилья от пожаров и стихийных бедствий, а также гражданской ответственности владельцев транспортных средств (ОСАГО). Вместе с тем развитие отрасли связано не только с требованиями законодательства, но и с постепенным формированием у населения понимания практической значимости страхования.
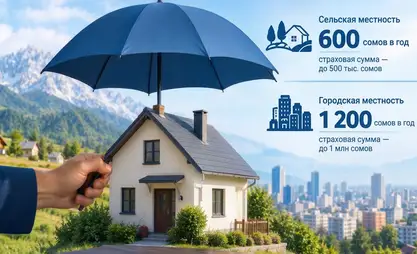
По данным Государственной страховой организации (ГСО), годовой страховой взнос для жителей сельской местности составляет 600 сомов при страховой сумме до 500 тыс. сомов. Для городских жителей стоимость полиса составляет 1 200 сомов, а страховая сумма достигает 1 млн сомов.
Тарифы остаются неизменными с момента введения обязательного страхования жилья в 2016 году. Несмотря на инфляцию и рост цен за прошедшие годы, стоимость полисов не пересматривалась. В ближайших планах организации повышение страховых взносов также не предусмотрено.
Как сообщил в интервью агентству «Кабар» председатель правления ОАО «ГСО» Элдияр Калдарбеков, государственная система страхования была создана в том числе для обеспечения граждан механизмом возмещения ущерба при чрезвычайных ситуациях.
«Раньше, если происходили какие-либо чрезвычайные ситуации или сели, люди обращались за помощью к губернаторам, акимам или в МЧС. Сейчас такой возможности нет. Другого законного механизма оказания подобной помощи не предусмотрено. Поэтому эти функции возложены на Государственную страховую организацию», - пояснил Калдарбеков.
Практическую значимость страхования подтверждают данные о произведенных выплатах. В 2026 году по обязательному страхованию жилых помещений в стране зарегистрировано 332 страховых случая. Общая сумма выплат составила 62 млн 863 тыс. 839 сомов.
При этом уровень охвата страхованием жилья различается по регионам. Наиболее высокие показатели отмечаются в Джалал-Абадской и Ошской, а также Нарынской и Таласской областях. В Чуйской, Иссык-Кульской и Баткенской областях, а также в Бишкеке сохраняется потенциал для дальнейшего расширения страховой защиты.
ОСАГО: выплаты превысили 171 млн сомов
Еще одним значимым направлением развития страхового рынка стало обязательное страхование гражданской ответственности владельцев транспортных средств. ОСАГО предусматривает возмещение ущерба пострадавшей стороне в случае дорожно-транспортного происшествия, если ответственность за него несет застрахованный водитель.
По данным ГСО, в 2026 году по этому виду страхования было зарегистрировано 1 780 страховых случаев. На выплату страхового возмещения направлено 171 млн 518 тыс. 194 сома.
Наиболее активно ОСАГО развивается в Нарынской, Баткенской и Таласской областях. В организации отмечают, что региональные различия обусловлены особенностями территорий и отношением граждан к страхованию. Одной из задач остается обеспечение равного доступа населения к страховым услугам во всех регионах страны.
Если рассматривать деятельность страховой системы в целом, то за 2026 год по всем видам страхования зарегистрировано 2 337 страховых случаев. Физическим и юридическим лицам выплачено 546 млн 914 тыс. 853 сома.
Эти показатели отражают объем обязательств, которые страховая система принимает на себя при наступлении предусмотренных договором событий, и демонстрируют роль страхования в снижении финансовых последствий для граждан и организаций.
Порядок страховых выплат и цифровизация услуг
Одним из факторов, влияющих на доверие населения к страхованию, остается порядок рассмотрения обращений и выплаты компенсаций. В ГСО отмечают, что работа в этом направлении ведется с учетом необходимости сделать процедуры более понятными и оперативными.
При наступлении страхового случая в результате ДТП граждане обращаются в Главное управление по обеспечению безопасности дорожного движения МВД КР, а также связываются с аварийными комиссарами ГСО. На основании протокола ГУОБДД устанавливается виновная сторона. Затем независимая экспертная компания проводит оценку причиненного ущерба, после чего организация осуществляет выплату пострадавшей стороне.
По обязательному страхованию жилых помещений срок рассмотрения заявления и принятия решения составляет до 30 календарных дней после предоставления полного пакета необходимых документов. Размер компенсации определяется с учетом фактического ущерба, условий договора и установленных законом страховых лимитов.
Председатель ГСО Элдияр Калдарбеков отметил, что организация стремится сокращать сроки выплат за счет цифровизации внутренних процессов.
«По закону у нас есть четкие требования: после того как клиент полностью соберет и предоставит все документы, мы обязаны произвести выплату в течение одного месяца. Однако сейчас многие процессы переведены в цифровой формат, поэтому, несмотря на установленный месячный срок, мы стараемся выплачивать средства даже быстрее. Если сами граждане проявляют заинтересованность и оперативно собирают бумаги, мы готовы перечислить деньги в кратчайшие сроки», - сообщил он.
Развитие новых направлений страхования
В настоящее время ГСО предлагает населению около 30 видов страховых услуг. Помимо обязательного страхования жилья и ОСАГО, организация развивает направления, ориентированные на различные потребности граждан и отраслей экономики.
Одним из них является такафул - страхование, основанное на исламских принципах. Его внедрение связано с запросом граждан, которые заинтересованы в получении страховых услуг в соответствии с религиозными требованиями.
«По аналогии с "исламскими окнами" в банках, мы внедряем исламские принципы и в страхование. Причем мы не придумывали правила сами, а привлекли профильных специалистов, обладающих необходимыми знаниями, направили их на специальное обучение и только после этого выстроили работу», - рассказал Калдарбеков.
Отдельное внимание уделяется развитию туристического страхования. С учетом роста туристического потока в Кыргызстан и популярности горных маршрутов возрастает необходимость обеспечения дополнительной защиты путешественников. В ГСО планируют развивать добровольное страхование туристов, которое будет ориентировано как на иностранных гостей Кыргызстана, так и на граждан страны, выезжающих за рубеж.
В перспективе такая система должна предусматривать не только покрытие расходов на лечение, но и организацию эвакуации пострадавших из труднодоступных районов, в том числе с использованием вертолетов и санитарной авиации.
Еще одним перспективным направлением является агрострахование. В ближайшее время организация планирует запустить пилотную программу, предусматривающую страхование будущего урожая от определенных рисков, включая последствия селей и града.
Механизм позволит фермерам и дехканам застраховать посевы заранее. В случае наступления страхового события, предусмотренного программой, им будет возмещен причиненный ущерб. В дальнейшем ГСО намерена расширить действие пилотного проекта на большинство фермерских хозяйств страны.
Кроме того, организация развивает международное сотрудничество и ведет работу по получению кредитного рейтинга от ведущих мировых рейтинговых агентств. Это направление рассматривается как часть работы по повышению соответствия деятельности организации международным требованиям страхового рынка.
Формирование культуры страхования
Несмотря на положительную динамику, дальнейшее развитие страхового рынка во многом будет зависеть от того, насколько широко население будет пользоваться страховыми услугами и понимать их назначение.
В ГСО отмечают, что обязательный характер страхования сыграл существенную роль в увеличении охвата, особенно в сфере ОСАГО. Вместе с тем организация намерена продолжать информационно-разъяснительную работу в регионах, знакомить граждан с условиями страхования, порядком оформления полисов и получения компенсаций.
«Наша цель заключается не только в исполнении требований законодательства, но и в формировании у граждан культуры страхования. Мы хотим, чтобы человек оформлял страховку не только потому, что этого требует закон, но и потому, что понимает: это способ защитить себя, свою семью, жилье и финансовое благополучие», - подчеркнул Калдарбеков.
Таким образом, увеличение охвата страхованием жилья с 5% до 35% за три года и высокий уровень страхования автотранспорта свидетельствуют о постепенном расширении страхового рынка Кыргызстана. При этом дальнейшая работа отрасли связана не только с увеличением количества оформленных полисов, но и с развитием новых страховых продуктов, совершенствованием механизма выплат и повышением доверия населения к системе финансовой защиты.